
Ausblick globale Konjunktur und Finanzmärkte
Robustes Wachstum bei sinkendem Ölpreis
Die Weltwirtschaft präsentiert sich gegen Jahresende 2026 weiterhin in robuster Verfassung. Trotz des zwischenzeitlichen Energiepreisanstiegs infolge des Iran-Konflikts lag das globale Wirtschaftswachstum in den ersten drei Quartalen über dem Potenzial. Unterstützt wurde diese Entwicklung durch eine robuste Konsumnachfrage, solide Unternehmensinvestitionen sowie den anhaltenden KI-Investitionszyklus, der insbesondere in den USA und Teilen Asiens wichtige Wachstumsimpulse lieferte.
Gleichzeitig sorgt der zuletzt deutlich gefallene Ölpreis für zusätzlichen Rückenwind, da sich die Kaufkraft der privaten Haushalte wieder verbessert.
Unser Basisszenario bleibt damit unverändert ein Umfeld inflationären Wachstums beziehungsweise wirtschaftlicher Resilienz. Die Beschleunigungsphase des KI-Booms dürfte zwar vorüber sein, die strukturellen Investitionstrends bleiben jedoch intakt und sprechen weiterhin für eine überdurchschnittliche Dynamik in wichtigen Wirtschaftsbereichen.
Hinweis: Bitte beachten Sie, dass eine Veranlagung in Wertpapiere mit Chancen und Risiken verbunden ist.
Inflation und Geldpolitik – Rückgang mit Unsicherheiten
Der Inflationsdruck bleibt vorerst erhöht: Höhere Energie-, Transport-, Kapital- und Güterkosten wirken weiterhin preistreibend. Gleichzeitig könnte der Rückgang des Ölpreises einen rascheren Inflationsrückgang ermöglichen als bislang erwartet.
Die Zentralbanken reagieren mit vorsichtigen Zinsschritten auf die weiterhin über ihren Zielwerten liegende Inflation. Sowohl die US-Notenbank als auch die Europäische Zentralbank dürften ihren Leitzinszyklus fortsetzen, allerdings in moderatem Tempo. Ziel bleibt die Stabilisierung der langfristigen Inflationserwartungen, ohne die wirtschaftliche Expansion unnötig zu gefährden.
Aktien – Übergewichtung bleibt aufrecht
Das Fundament für Aktien bleibt konstruktiv. Das Wirtschaftswachstum liegt über dem Potenzial, die Unternehmensgewinne entwickeln sich solide und die Rezessionsrisiken bleiben begrenzt. Gleichzeitig partizipieren zahlreiche Branchen weiterhin an Investitionen in Künstliche Intelligenz, Digitalisierung, Infrastruktur sowie den Ausbau resilienter Lieferketten.
Die Unsicherheit rund um den KI-Investitionszyklus hat zwar zugenommen. Finanzierungsrisiken, regulatorische Diskussionen und hohe Erwartungen an Technologiewerte sorgen für erhöhte Schwankungen. Aus heutiger Sicht überwiegen jedoch weiterhin die positiven fundamentalen Faktoren, weshalb wir Aktien übergewichten.
Innerhalb der Aktienmärkte bevorzugen wir:
- Europäische Dividendenstrategien
- Europäische Small Caps
- Lateinamerika
- Globale Metall- und Bergbauunternehmen
- US-Technologieaktien
- US-Qualitäts- und Dividendenwerte
Anleihen – Attraktivere Perspektiven
Im Rentenbereich hat sich die Einschätzung verbessert. Der Rückgang des Ölpreises und die gestiegenen Renditen haben das Chancen-Risiko-Verhältnis von Anleihen attraktiver gemacht. Gleichzeitig dürften die Zentralbanken zwar weitere Zinsschritte setzen, jedoch voraussichtlich nicht stärker als derzeit von den Märkten erwartet.
Vor diesem Hintergrund bevorzugen wir eine längere Duration und sehen insbesondere in ausgewählten europäischen Anleihesegmenten weiterhin attraktive Carry-Erträge. Nach den Renditeanstiegen der vergangenen Monate erscheinen Anleihen langfristig wieder deutlich interessanter, wobei wir insbesondere Hochzinsanleihen in Europa und Lokalwährungsanleihen der Schwellenländer im Blickfeld behalten.
Rohstoffe – Neutral mit langfristig konstruktivem Bild
Die Entspannung am Ölmarkt spricht kurzfristig für eine neutralere Einschätzung des Energiesektors. Eine dauerhafte Beruhigung im Nahen Osten könnte zusätzlichen Druck von den Energiepreisen nehmen. Gleichzeitig bleiben geopolitische Risiken ein wesentlicher Unsicherheitsfaktor.
Industriemetalle partizipieren weiterhin an Investitionen in Infrastruktur, Verteidigung, Energiewende und Digitalisierung. Gold bleibt vor dem Hintergrund steigender Staatsverschuldung und langfristiger Inflationsrisiken ein wichtiger Diversifikationsbaustein, aufgrund der Zinserhöhungen sind wir im Moment neutral positioniert.
Währungen – Zinsdifferenzen sprechen wieder für den US-Dollar
Der US-Dollar profitiert von zuletzt gestiegenen Erwartungen weiterer Zinsschritte der US-Notenbank. Im Vergleich dazu erscheint der geldpolitische Spielraum der Europäischen Zentralbank begrenzter.
Vor diesem Hintergrund haben sich die Zinsdifferenzen erneut zugunsten des US-Dollars verschoben. Daher bevorzugen wir derzeit eine Positionierung zugunsten des US-Dollars gegenüber dem Euro. Für das britische Pfund und den japanischen Yen bleiben wir hingegen neutral eingestellt.
Fazit unserer Anlagestrategie
Das wahrscheinlichste Szenario bleibt ein Umfeld robusten globalen Wachstums bei moderatem Inflationsdruck. Die Risiken rund um den KI-Investitionszyklus haben zwar zugenommen, stehen jedoch einer weiterhin soliden wirtschaftlichen Entwicklung gegenüber. Vor diesem Hintergrund halten wir an einer Übergewichtung von Aktien fest, während wir gleichzeitig die Attraktivität von Anleihen höher einschätzen als noch vor einigen Monaten.
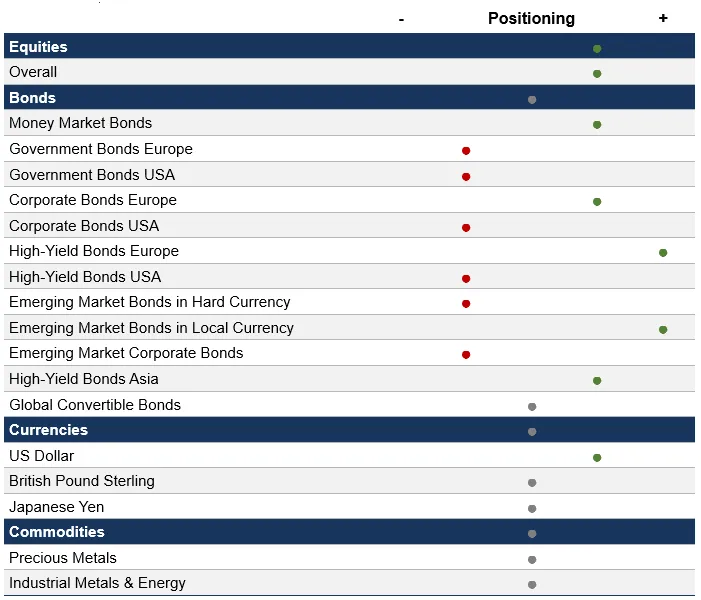
Quelle: Erste Asset Management, November 2026
Hinweise: Prognosen sind kein verlässlicher Indikator für künftige Wertentwicklungen. Sofern in dieser Unterlage Portfoliopositionierungen von Fonds bekanntgegeben werden, basieren diese auf dem Stand der Marktentwicklung zum 10.11.2026. Im Rahmen des aktiven Managements können sich die genannten Portfoliopositionierungen jederzeit ändern. Bitte beachten Sie, dass eine Veranlagung in Wertpapieren neben den geschilderten Chancen auch Risiken birgt.
Erläuterungen zu Fachausdrücken finden Sie in unserem Fonds-ABC.
Wichtige rechtliche Hinweise
Hierbei handelt es sich um eine Werbemitteilung. Bitte lesen Sie den Prospekt des OGAW-Fonds oder „Informationen für Anleger gemäß § 21 AIFMG“ des Alternative Investment Fonds und das Basisinformationsblatt (BIB), bevor Sie eine endgültige Anlageentscheidung treffen.
Sofern nicht anders angegeben, Datenquelle Erste Asset Management GmbH. Unsere Kommunikationssprachen sind Deutsch und Englisch.
Der Prospekt für OGAW-Fonds (sowie dessen allfällige Änderungen) wird entsprechend den Bestimmungen des InvFG 2011 idgF erstellt und veröffentlicht. Für die von der Erste Asset Management GmbH verwalteten Alternative Investment Fonds (AIF) werden entsprechend den Bestimmungen des AIFMG iVm InvFG 2011 „Informationen für Anleger gemäß § 21 AIFMG“ erstellt. Der Prospekt, die „Informationen für Anleger gemäß § 21 AIFMG“ sowie das Basisinformationsblatt sind in der jeweils aktuell gültigen Fassung auf der Homepage www.erste-am.com jeweils in der Rubrik Pflichtveröffentlichungen abrufbar und stehen dem/der interessierten Anleger:in kostenlos am Sitz der Verwaltungsgesellschaft sowie am Sitz der Depotbank zur Verfügung. Das genaue Datum der jeweils letzten Veröffentlichung des Prospekts, die Sprachen, in denen der Prospekt bzw. die „Informationen für Anleger gemäß § 21 AIFMG“ und das Basisinformationsblatt erhältlich sind, sowie allfällige weitere Abholstellen der Dokumente, sind auf der Homepage www.erste-am.com ersichtlich. Eine Zusammenfassung der Anlegerrechte ist in deutscher und englischer Sprache auf der Homepage www.erste-am.com/investor-rights abrufbar sowie bei der Verwaltungsgesellschaft erhältlich.
Die Verwaltungsgesellschaft kann beschließen, die Vorkehrungen, die sie für den Vertrieb von Anteilscheinen im Ausland getroffen hat, unter Berücksichtigung der regulatorischen Vorgaben wieder aufzuheben.
Umfassende Informationen zu den mit der Veranlagung möglicherweise verbundenen Risiken sind dem Prospekt bzw. „Informationen für Anleger gemäß § 21 AIFMG“ des jeweiligen Fonds zu entnehmen. Ist die Fondswährung eine andere Währung als die Heimatwährung des/der Anleger:in, so können Änderungen des entsprechenden Wechselkurses den Wert der Anlage sowie die Höhe der im Fonds anfallenden Kosten - umgerechnet in die Heimatwährung - positiv oder negativ beeinflussen.
Unsere Analysen und Schlussfolgerungen sind genereller Natur und berücksichtigen nicht die individuellen Bedürfnisse unserer Anleger:innen hinsichtlich des Ertrags, steuerlicher Situation oder Risikobereitschaft. Die Wertentwicklung der Vergangenheit lässt keine verlässlichen Rückschlüsse auf die zukünftige Entwicklung eines Fonds zu.